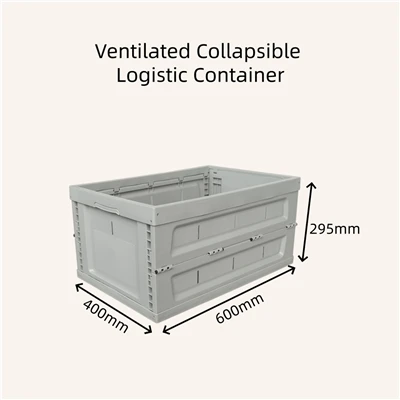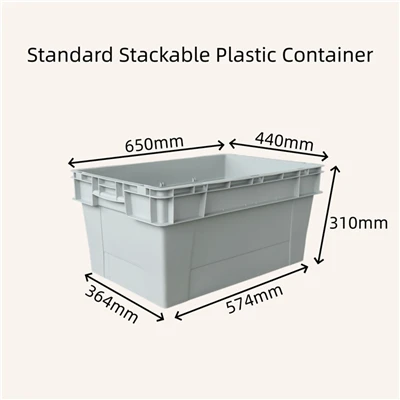

תעשיית הארגזים המתקפלים של סין מוכנה לפריצת דרך היסטורית בשוק בשנת 2026, כאשר גודל השוק הכולל צפוי לעלות על 18.5 מיליארד יואן, המייצג צמיחה של כ-18.6% משנה לשנה. צמיחה חזקה זו מונעת בעיקר על ידי ביקוש נפיץ ממגזרים מתעוררים, כולל רכבי אנרגיה חדשים, פוטו-וולטאים ולוגיסטיקה של שרשרת קרה. למרות התרחבות השוק הכוללת, חוסר איזון מבני עמוק ממשיכים להגביל פיתוח תעשייתי באיכות גבוהה-.
צד ההיצע מציג מבנה שוק טיפוסי-בצורת פירמידה. למעלה מ-90% מהארגונים המקומיים מתמקדים בארגזים מתקפלים-נמוכים-כלליים, מה שמוביל לתחרות הומוגנית חמורה. שיעור ניצול הקיבולת-הנמוך נותר רק 58%, כאשר שולי הרווח הגולמי של החברה נדחסו מתחת ל-10%. לעומת זאת, השוק הגבוה-המתאפיין -המכסה-ארגזים מתקפלים-ברמת דיוק גבוהה-המותאמים למחסנים סטריאוסקופיים אוטומטיים ולמערכות AGV - הוא בעל שיעור לוקליזציה מקומית של פחות מ-30%. נתח השוק הגבוה-מתרכז מאוד בקרב מותגים זרים וארגונים מקומיים מובילים, ויוצר מבנה דואלי מובהק: קיבולת יתר-נמוכה ומחסור בספקים-גבוהים.
בצד הביקוש, ארגזים מתקפלים מתפתחים מכלי טעינה מסורתיים של-פונקציה יחידה למנשאי נתונים דיגיטליים וליחידות נכסים הניתנות לשימוש חוזר. בשנת 2026, הביקוש בשוק לארגזים חכמים מתקפלים -מתומכים ב-IoT צפוי להוות למעלה מ-35% מסך הביקוש. אף על פי כן, ה התעשייה חסרה יכולות אינטגרציה בין-תחומיות שיטתיות של טכנולוגיה, וכתוצאה מכך פערים טכניים בולטים בין ההיצע המקומי לדרישות השוק הגבוהות-.
התעשייה גם מתמודדת עם פיתוח אזורי לא מאוזן וריכוז יישומים מופרז. משאבי התעשייה מרוכזים מאוד בדרום סין, בעוד השווקים הצפוניים מפגרים באופן משמעותי. מגזר הרכב לבדו תופס יותר מ-52% מנפח היישומים במורד הזרם. חוסר איזון מבני כזה גורם לבטלה נרחבת של נכסים ולעלויות פריסה חוצה{4}}אזוריות גבוהות, מה שמחליש מאוד את ההתנגדות הכוללת של התעשייה לסיכון.
מערכת שיתוף מחזורית לא מתפקדת הפכה לצוואר הבקבוק הגדול ביותר להתקדמות תעשייתית. עם יותר מ-1,200 מפרטי מוצרים במחזור ותקנים מפוצלים בתעשייה, יחד עם היעדר פלטפורמות שירותי אשראי של צד שלישי-מוסמכות, שיעור השיתוף החברתי של ארגזים מתקפלים ביתיים נשאר מתחת ל-10%. עלויות הובלה לא חוקיות ועלויות פחת סרק מהוות יותר מ-28% מעלות מחזור החיים המלא-, מה שגורם לבזבוז מאסיבי של משאבים ויעילות תפעולית נמוכה בכל התעשייה.
במונחים של ייצור וטכנולוגיה, התעשייה מוגבלת על ידי צווארי בקבוק כפולים: הסתמכות גבוהה על חומרי ליבה מיובאים ודיוק ייצור לא מספיק. למרות שלסין יש יכולת ייצור כללית מספקת של פלסטיק, שיעור הספיקה העצמית של-חומרים מרוכבים מסוג PP משופרים-עבור ארגזים מתקפלים כבדים-וטמפרטורה-נמוכה הוא פחות מ-40%. משיני השפעה הליבה עדיין תלויים ביבוא יקר, מה שמעלה ישירות את עלויות החומר הכוללות ב-25% עד 30%.
גם תהליכי ייצור מקומיים וטכנולוגיית עובש מפגרים מאחורי רמות מתקדמות בינלאומיות. חיי השירות הממוצעים של תבניות ביתיות הם רק 50% מתקני הפרימיום הבינלאומיים, וקיים פער דורות ברמת הדיוק של בקרת טמפרטורת ריצה חמה מרובה-. פגמים אלה מובילים לעקביות מוצר לא יציבה ולמחזורי אספקה ארוכים יותר, ומעמידים את הארגזים המתקפלים-ביתיים בעמדת נחיתות בולטת מול מתחרים בינלאומיים.
בנוסף, תקנות סביבתיות מחמירות יותר ויותר יצרו חסמים ירוקים חדשים. ארגונים נאבקים לאזן בין היחס בין החומרים הממוחזרים (PCR) לאחר-הצרכן לבין הביצועים המבניים של המוצר. בינתיים, טכנולוגיית אינטגרציית שבבי IoT משובצת נותרה לא בשלה, עם שיעורי כשל בתוויות חכמות שנעות בין 8% ל-10%, מה שמפריע מאוד לשדרוג תעשייתי לקראת מודיעין וייצור-מתקדם.
תנודות גיאופוליטיות ומחסומי סחר גלובליים הביאו לסיכונים שיטתיים בשרשרת האספקה. במעלה הזרם, חלקיקי פלסטיק שעברו שינוי גבוה-ותוספי ליבה תלויים מאוד בייבוא אירופאי ואמריקאי. הגבלות מכסים ומדיניות בקרת יצוא גרמו לתנודות אלימות במחירי חומרי הגלם. בשנת 2025, מחיר היבוא של PP מתוקן עלה ב-18% משנה-לאחר-שנה, תוך שחיקה מתמשכת ברווחי החברה.
בצד הייצוא, סנקציות נגד-הטלה ומנגנון התאמת הפחמן של האיחוד האירופי (CBAM) אילצו יצרנים מקומיים רבים להעביר רשתות תעשייתיות באופן פסיבי או להתמודד עם נתחי שוק מעבר לים. יתרה מכך, חוסר יציבות בשרשרת האספקה הבינלאומית עבור חיישנים חכמים ושבבים ייעודיים דחפה את שיעורי העיכוב באספקת רכיבים ל-12%, והחריפה את צווארי הבקבוק של טכנולוגיית הליבה ואת אי הוודאות בשרשרת האספקה.
חסמים שאינם-הולכים ומתרבים מחייבים ארגונים לבנות מערכות תאימות דינמיות שיתאימו לאישורים מעודכנים של טביעת רגל פחמן, כללי גילוי ESG ותקנים תעשייתיים בינלאומיים. ההידוק של אילוצי הפחמן עיצב מחדש את שרשרת האספקה במעלה הזרם ובהמשך. הדרישות המחייבות של יצרני ציוד מקורי במורד הזרם ליחסי חומרים ממוחזרים ופליטות פחמן ניתנות למעקב הביאו עלויות ציות עצומות לחברות קטנות ובינוניות, והאיצו את הארגון מחדש הירוק בתעשייה.
שרשרת האספקה הגלובלית נוטה לכיוון-פריסה קצרה ואזורית. בעוד שהשינוי הזה עוזר לייעל את ניהול פליטת הפחמן, הוא גם מאתגר את רשת הלוגיסטיקה וההפצה המקומית הקיימת.
כדי לפתור את נקודות הכאב והסיכונים הנ"ל, התעשייה זקוקה בדחיפות לפתרונות שדרוג מקיפים שבמרכזם חדשנות חומרית, אופטימיזציה מבנית ואיטרציה של מודיעין דיגיטלי. גישת הליבה היא לפתח מערכות חומרים מרוכבים-נמוכים ובעלי ביצועים-גבוהים, מינוף טכנולוגיית חומר שונה כדי לשבור מגבלות ביצועים של חומרים ממוחזרים ולאזן בין תאימות סביבתית לחוזק המוצר.
התעשייה צריכה לקדם עיצוב מבני מודולרי עבור ארגזים מתקפלים, תוך אימוץ ממשקים סטנדרטיים מאוחדים לתמיכה בהרכבה פונקציונלית גמישה, שיפור יכולת ההחלפה והתאימות של המוצרים לציוד לוגיסטי אוטומטי. יתר על כן, פלטפורמות השכרה ושירות דינמיות מבוססות-בלוקצ'יין יכולות לפתור בעיות מפתח בתעשייה, כולל אישור נכסים בין-ארגונים, הסדר אשראי ותחזוקה תפעולית, ובכך להשלים את הלולאה הסגורה המסחרית של שיתוף מחזורי תעשייתי.
במונחים של נתיבי יישום, ניתן להשיק פרויקטים פיילוטים תעשייתיים בריכוזי ליבה עירוניים כדי לקדם חיבור נתונים חוצה-ארגונים, אופטימיזציה של קיבולת שיפוע ושדרוג כישורים תעשייתיים.
במבט קדימה לשנת 2026, תעשיית הארגזים המתקפלים תתמודד עם תרחישי פיתוח מרובים. ארגונים חייבים לבנות מחסומי פטנט ולהשתתף בניסוח סטנדרטי כדי לכבוש קרקע אסטרטגית גבוהה, תוך שמירת תוכניות אסטרטגיות מגוונות לחיזוק החוסן של שרשרת האספקה. רק על ידי הפיכה מדיבידנדים בייצור מסורתי לדיבידנדים בכלכלה מעגלית ודיבידנדים דיגיטליים יכולים ארגונים להשיג תחרותיות בת-קיימא בתחרות השדרוג האיכותית- של התעשייה.